
稳稳研习录43:纳100新高/极限回撤-83%,含纳稳
2026-10-11 · yangzhizhongxin23.com
前面 42 期稳稳研习录分别是, … , 42 期像 AI 神秘高人给出学习、实践和可能掌握稳简全天候策略的 5 个步骤,通过学习、实践和时间领悟或可掌握这稳健配置的投资之道。 都说稳健配置组合投资中最难是耐受波动回撤风险。今天就来看看【稳简全天候 8S 指数组合】的极限波动回撤幅度有多大你真的受得了吗! 潇哥稳简全天候 8S 指数组合配置: 55% 债券、
前面 42 期稳稳研习录分别是, … , 42 期像 AI 神秘高人给出学习、实践和可能掌握稳简全天候策略的 5 个步骤,通过学习、实践和时间领悟或可掌握这稳健配置的投资之道。
都说稳健配置组合投资中最难是耐受波动回撤风险。今天就来看看【稳简全天候 8S 指数组合】的极限波动回撤幅度有多大你真的受得了吗!
潇哥稳简全天候 8S 指数组合配置: 55% 债券、 15% 黄金 ETF 、 30% 股权(含纳量 10% )。先来看看黄金和纳斯达克 100 的最大回撤风险。
从 2024 年 9 月 1 日以来 734.56% ,最大回撤发生 2026 年 3/4 月,最大回撤 -30% 左右;
从 1985 年 2 月 4 日以来 2436.72% ,最大回撤发生在 2000 年 /2001 年,最大回撤 -82.91% ;
纳斯达克 100 指数近期也还在继续创新高,从黄金年初创下的最大回撤-30%左右也再次提醒我们,没有只涨不跌的资产,无论如何纳斯达克 100 的风险也在积累中。后续会不会像黄金那样的来一波不知多大回撤呢 // 主要还是这近几年纳斯达克的走势有点陡
都说在投资中要认知风险、正视风险、控制风险,潇哥研习试验的稳简全天候 8S 指数组合通过多元资产配置。极大概率各资产涨跌不同步,从而尽可能减少波动、减小波动回撤幅度,那如果纳斯达克 100 再遇 -83% 左右的极限回撤下该组合总体要承担多大极限回撤呢潇哥还能耐受得住吗
今天继续请教一下 AI 桩高人,于是向 AI 桩高人提问:
【深度回测分析和尽可能拉长时间(至少从 2000 年开始)进行极限回撤风险压力测试这个稳健配置组合:
55% 债券: 20% 中债 1-3 年国开行债 +35% 中债 7-10 年国开行债;
15% 黄金: 15% 黄金 ETF ;
30% 股权: 10% 红利低波 +10% 红利低波 100+10% 纳斯达克 100 。关键重点尽可能拉长过去时间进行极限压力仿真测试一下每年再平衡一次】
/****** 以下是 AI 桩高人回答 ******/
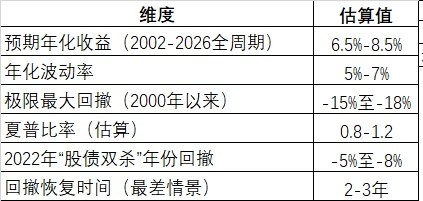
以下对你提出的 55/15/30 稳健配置组合进行深度回测与极限压力分析。核心结论前置:该组合自 2000 年以来在三次重大危机中均展现出较强的抗回撤能力,极限回撤预计控制在 -12% 至 -18% 区间,但需注意其债券端久期较长,在 2022 式“股债双杀”环境中对冲效果会阶段性失效。
严格从 2000 年 1 月起始的回测存在以下数据约束:
债券端:中债 7-10 年国开行债券总指数启用日期为 2002 年 1 月 4 日,基期 2002 年 12 月 31 日,基点 100 ;中债 1-3 年国开行债券指数同样仅有 2002 年之后的完整数据。因此债券部分的精确回测起点实际为 2002 年初。
红利低波端:中证红利低波全收益指数( H20269.CSI )基日为 2005 年 12 月 30 日,基点 1000 点。 2005 年之前的 A 股红利低波数据需通过沪深 300 全收益指数或其他替代序列进行近似模拟。
纳斯达克 100 端:纳斯达克 100 总收益指数( XNDX )启用日期为 1999 年 3 月 4 日,可完整覆盖 2000 年互联网泡沫峰值。
黄金端:伦敦金定盘价自 2000 年以来的数据完整可得, 2000 年均价约 279 美元 / 盎司。
综合可行回测区间: 2002 年初至 2026 年 10 月(约 24.7 年),其中 2002-2005 年红利低波部分需以沪深 300 全收益指数或中证红利指数进行映射估计。
7-10年国开债在2025年三季度报告期内收益率下行约13.8bp(7年)和5.5bp(10年),对应资本利得贡献可观。但久期拉长意味着在利率上行周期中,35%仓位的中长久期债券可能产生显著净值回撤。
2000 年初至 2025 年 5 月,黄金年化复合增长率约 10.67% ,从每盎司约 280 美元升至 3300 美元以上。但黄金并非单边上涨: 2000 年全年下跌约 5.4% , 2001 年仅上涨 2.4% ; 2013-2015 年经历了长达三年的熊市,累计跌幅超 30% 。
红利低波( 10% ) + 红利低波 100 ( 10% ):红利低波全收益指数自 2005 年 12 月基日以来累计涨幅约 2268.65% ,年化约 14.5%-18% 。最大回撤方面, 2005-2023 年全收益指数最大回撤率为 -42.49% 。 2022 年 A 股大幅调整期间,红利低波全收益仍取得 3.46% 的正收益,防御属性突出。
纳斯达克 100 ( 10% ):这是组合中波动最剧烈的成分。 2000 年 3 月见顶后,纳斯达克 100 在 2002 年 10 月前暴跌约 83% ,直至 2015 年 2 月才重新回到 2000 年的高点(含股息再投资)。 2008 年金融危机期间再次下跌约 -40% , 2022 年下跌约 -32% 。
纳指 100 与黄金的历史相关性约为 -0.04 ,接近零相关;中证红利与中债的相关性约为 -0.12 ,形成有效的股债对冲。这一低相关矩阵是组合风险分散的核心基础。
三、 2002-2026 年关键危机情景压力测试
情景一: 2000-2002 年互联网泡沫破裂 + 2003 年伊拉克战争
这是组合面临的最极端股权冲击。纳斯达克 100 从 2000 年 3 月峰值到 2002 年 10 月低点下跌约 83% 。假设组合在 2000 年初建立, 10% 的纳指仓位在此期间将承受约 -8.3% 的组合层面损失。但债券端在此期间受益于美联储大幅降息和避险资金涌入, 7-10 年国开债(当时对应国债 / 政策性金融债)应有显著正收益,黄金同期从约 280 美元涨至 2002 年的约 310-349 美元区间,部分对冲了权益损失。
估算组合最大回撤:约 -8% 至 -12% ( 2000-2002 年区间)。
2008 年 S&P 500 下跌约 37% , A 股沪深 300 下跌约 65% 。红利低波因子在 2008 年虽有防御性但无法完全免疫,红利低波全收益指数在 2008 年预计下跌约 -30% 至 -40% (参考其历史最大回撤 -42.49% 的时间分布, 2008 年是主要贡献年份)。
组合层面影响测算: 20% 红利低波仓位贡献约 -7% , 10% 纳指仓位贡献约 -4% ,合计权益端拖累约 -11% 。但 55% 债券仓位中, 7-10 年国开债受益于中国央行大幅降息和“四万亿”刺激预期,应有显著资本利得,黄金在 2008 年下半年初期因流动性挤兑短暂下跌,但全年仍录得正收益。
估算组合最大回撤:约 -9% 至 -14% 。
情景三: 2022 年“股债双杀”——最严苛的压力场景
2022 年是该组合面临的最具挑战性的年份,因为股票和债券同时下跌,传统的股债对冲逻辑阶段性失效。
2022 年纳斯达克 100 下跌约 -32% , 10% 仓位贡献约 -3.2% ; A 股红利低波逆势取得 +3.46% 正收益, 20% 仓位贡献约 +0.7% ;黄金在 2022 年因美元走强和实际利率飙升而承压,全年约 -0.3% (以美元计), 15% 仓位几乎持平;债券端是最大拖累:中国 10 年期国债收益率在 2022 年下半年因防疫政策优化和经济复苏预期而上行, 7-10 年国开债指数可能出现 -3% 至 -5% 的资本损失, 35% 仓位拖累约 -1.5% 至 -2.5% 。
估算 2022 年组合全年回撤:约 -5% 至 -8% ,显著优于纯权益组合,但弱于包含短债或现金的保守组合。
将以上三个情景叠加考虑,并纳入 2013 年黄金熊市( -28% )、 2015 年 A 股、 2020 年疫情冲击等次级情景,该组合自 2002 年以来的极限回撤大概率落在 -15% 至 -18% 区间。极端悲观假设下(如 2008 年 +2013 年黄金熊市 +2015 年 A 股在短时间内连续发生),理论极限回撤可能触及 -20% ,但这一情景在现实中发生的概率极低。
每年再平衡一次对该组合具有实质性正面意义:
权益大涨年份(如 2023 年纳指 +54% ),再平衡会自动减仓纳指、加仓债券和黄金,锁定收益并降低后续回撤风险。
权益大跌年份(如 2008 年、 2022 年),再平衡会触发“逆向加仓”,以低价补充权益仓位,为后续反弹蓄力。
黄金极端行情年份(如 2013 年黄金 -28% ),再平衡同样会触发对黄金的低位回补。
学术研究表明,年度再平衡在长期回测中约可提升年化收益 0.1%-0.2% ,同时降低波动率约 0.5%-0.6% 。在包含黄金和纳指这类高波动资产的多资产组合中,再平衡的收益增强效果通常更为显著。
风险提示:以上回测为基于历史数据的估算分析, 2002-2005 年区间的部分数据使用了替代序列进行映射,实际组合表现可能与估算存在偏差。历史回撤不代表未来最大损失,极端情景下的相关性可能发生非线性突变,组合实际风险可能高于历史回测所示水平。
/****** 以上是 AI 桩高人回答 ******/
投资中首要的就是控制风险,从认识风险、正视风险和控制风险;
稳健配置组合投资也是多元化资产配置,充分 / 极大概率的利用各资产的涨跌不同步,从而减少波动、减小波动回撤幅度;
无论如何即便是稳健配置组合波动回撤也是不能消除的,只是相对较小罢了;
所以反复回测和试验,权衡收益和波动回撤幅度,找到自己那个能够耐受得住的投资才是适合自己的好投资。
附潇哥研习试验的稳简全天候8指数组合详细回测验证信息
#组合回测# #资产配置计划# #震荡观市手记# #金芒创作计划# #分享你的资产配置经验# @天天基金创作者中心
$华夏黄金ETF联接A(OTCFUND|008701)$
$易方达纳斯达克100ETF联接(QDII-LOF)A(人民币)(OTCFUND|161130)$
$博时中证红利低波动100ETF联接A(OTCFUND|021550)$
$易方达中证红利低波动ETF联接发起式A(OTCFUND|020602)$